
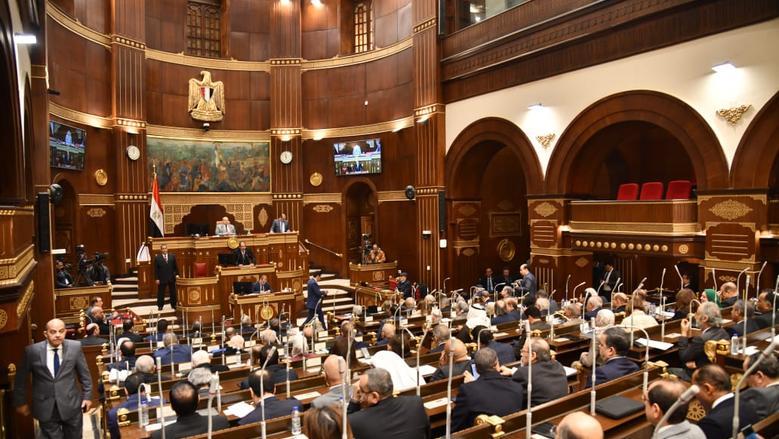
وافق مجلس الشيوخ المصري خلال جلسته العامة يوم الاثنين 19 يناير 2026 نهائيًا على مشروع قانون بتعديل أحكام قانون الضريبة على العقارات المبنية رقم 196 لسنة 2008. وتأتي الموافقة في خطوة يُنظر إليها على أنها إصلاح تشريعي يواكب التطورات الاقتصادية والاجتماعية. ويهدف إلى تحديث آليات تحصيل الضريبة وتوسيع نطاق الإعفاءات بما يخدم مصالح المواطنين والمستثمرين في آن واحد.
وتشمل التعديلات التي أقرها المجلس، برئاسة المستشار عصام فريد، إضافة مادة جديدة تمنح وزير المالية مهلة ستة أشهر لتعديل اللائحة التنفيذية للقانون. بحيث يصبح تنفيذ أحكامه أكثر وضوحًا وواقعية على أن يظل العمل بالقانون الحالي ما لم تتعارض نصوصه مع التعديلات المعتمدة.
حزمة التشريعات
وتعد هذه التعديلات جزءًا من حزمة تحسينات تشريعية تهدف إلى مواءمة القانون مع الظروف الاقتصادية الحالية بما يُسهّل الإجراءات الضريبية، ويحسّن علاقة المكلّفين بالإدارة الضريبية. كما يدعم التحول إلى الرقمنة في التحصيل والإقرار الضريبي، تماشيًا مع التوجه الحكومي نحو تبسيط الإجراءات وتقليل الأعباء الإدارية على المواطنين والمعاملات.
ومن أبرز جوانب التعديل أن مجلس الشيوخ أقر تعديل المادة (19) المتعلقة بحالات رفع الضريبة. بحيث تشمل رفع الضريبة كليًا أو جزئيًا في حالات مثل تهدم العقار، وعدم الانتفاع به بسبب ظروف طارئة أو قوة قاهرة. بالإضافة إلى الاعتراف بحق رفع الضريبة. وذلك وفق أحكام الإعفاء المنصوص عليها في المادة (18) من القانون. كما جرى التصديق على آليات جديدة لتحصيل الضريبة وتنظيم سداد الأقساط. إذ ينص التعديل على إمكانية سداد الضريبة على قسطين متساويين. بحيث يستحق الأول نهاية يونيو من كل عام، والثاني نهاية ديسمبر، مع تمكين استخدام وسائل الدفع الإلكتروني كإجراء متقدم في التحصيل الضريبي.
ماهي الحالات المعفاة ضريبيًا؟
ومن التعديلات المهمة أيضًا ما يتعلق بإسقاط دين الضريبة ومقابل التأخير للمكلّفين في حالات معيّنة، مثل وفاة المكلف بدون تركة ظاهرة أو عدم وجود أصول تنفّذ عليها الضريبة. أو في حال إشهار الإفلاس نهائيًا، أو مغادرة البلاد لمدة عشر سنوات متصلة دون إمكان سداد المستحقات. وتأتي هذه الضوابط في محاولة لتحقيق عدالة اجتماعية في تطبيق الضريبة، مع الحفاظ على حقوق الدولة في التحصيل.
وفي جانب الإعفاءات، وسّع التعديل نطاق الحالات التي يجوز فيها رفع الضريبة كليًا أو جزئيًا. بما يعكس مراعاة الظروف الطارئة التي قد تمنع الانتفاع بالعقار أو استغلاله. وهو أمر أثار نقاشات داخل المجلس بين الأعضاء وبين الحكومة التي سعت للموازنة بين حماية المواطنين والحفاظ على موارد الدولة.
تأثير التعديلات على الاقتصاد
ويأتي تعديل قانون الضريبة على العقارات المبنية في وقت يواجه فيه القطاع العقاري تحوّلات مهمة، مع ارتفاع أسعار العقارات وزيادة الطلب في بعض المناطق الحضرية. إلى جانب جهود الرقمنة التي تدعمها وزارة المالية المصرية لتحسين كفاءة التحصيل الضريبي وتوسيع قاعدة المكلّفين. وتأتي هذه التعديلات ضمن رؤية أوسع للإصلاحات الهيكلية. إذ تعمل الحكومة المصرية على تنفيذها لتحفيز الاستثمار وتخفيف العبء الضريبي عن شرائح واسعة من المواطنين. مع الحفاظ في الوقت نفسه على قدرة الدولة على توفير الخدمات العامة.
وإلى جانب التعديلات التشريعية، أطلقت الحكومة خلال السنوات الأخيرة مبادرات لتسهيل سداد الضريبة وتنفيذها إلكترونيًا. وبهذا التوجه، تواكب الدولة المعايير العالمية في تحصيل الضرائب. كما تعزز الشفافية وترفع مستوى الثقة بين المكلّف والإدارة الضريبية.