
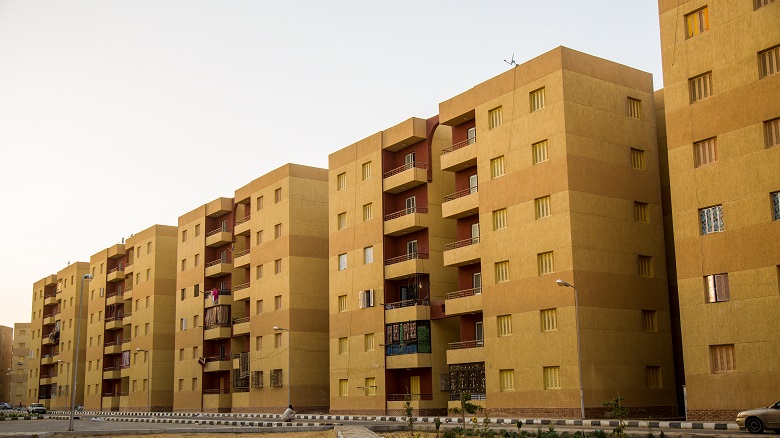
كشفت كراسة شروط الطرح الجديد للوحدات السكنية الموجهة لمحدودي الدخل، والتي سيتم تنفيذها بالشراكة مع المطورين العقاريين ضمن مبادرة “سكن لكل المصريين”، عن آلية تسعير مرنة تربط أسعار الوحدات بتحركات أسعار مواد البناء، وعلى رأسها الحديد والأسمنت، بما يفتح الباب أمام زيادات محتملة في أسعار البيع وفق نسب محددة.
وبحسب ما ورد في الكراسة، فإن أسعار الوحدات قابلة للزيادة في حدود 2% عن كل ارتفاع في أسعار الحديد والأسمنت بنسبة 10% مقارنة بالأسعار المعلنة عند أول قرار وزاري، على ألا تتجاوز الزيادة 10% من السعر الأساسي في حال وصول ارتفاع أسعار مواد البناء إلى 50%.
ويأتي هذا التوجه في إطار نظام تمويلي جديد يقوم على الشراكة مع القطاع الخاص، مع الاعتماد على التمويل العقاري بفائدة متناقصة تبلغ 8%، وبفترة سداد تمتد حتى 20 عامًا، في محاولة لتوسيع قاعدة المستفيدين من محدودي الدخل.
وتتضمن الوحدات المطروحة أسعارًا تصل إلى حد أقصى يبلغ نحو 1.25 مليون جنيه للوحدات بدون مصعد، و1.35 مليون جنيه للوحدات المزودة بمصعد، شاملة حصة الأرض، بالإضافة إلى نسبة 5% من سعر الوحدة تُخصص للصيانة ولا ترد ولا تسترد، مع إمكانية تقسيطها ضمن التمويل العقاري.
مقدمات مرتفعة وآليات سداد طويلة الأجل
وتنص الكراسة على أن الحد الأدنى للمقدمات التي يسددها المواطن، بما يشمل جدية الحجز والدفعات ربع السنوية، يبدأ من 30% من سعر الوحدة، وقد يصل إلى 50% كحد أقصى، على أن يتم سداد المتبقي عبر التمويل العقاري وفقًا للدراسة الائتمانية للمستفيد.
كما يُلزم النظام الجديد العملاء المقبولين بسداد دفعات ربع سنوية أثناء فترة التنفيذ، بما يعادل استكمال المقدم حتى نسبة 30%. في حين يتم توقيع عقود ثلاثية بين المطور العقاري وجهة التمويل والعميل.
تساؤلات حول الكلفة والقدرة على السداد
ورغم تقديم المشروع باعتباره خطوة تهدف إلى توسيع فرص التملك وتحسين جودة الوحدات السكنية، إلا أن ربط الأسعار بمواد البناء. إلى جانب المستويات الحالية للأسعار ونسب المقدم المرتفعة نسبيًا. يثير تساؤلات بشأن قدرة شريحة محدودي الدخل على مواكبة هذه الالتزامات المالية.
ففي ظل الأوضاع الاقتصادية الحالية وارتفاع تكاليف المعيشة، يرى مراقبون أن تحويل التمويل العقاري إلى المسار الأساسي للحصول على الوحدة. مع مقدمات قد تصل إلى نصف القيمة الإجمالية، قد يمثل عبئًا إضافيًا على الأسر المستهدفة. التي تعاني أصلًا من محدودية الدخل وصعوبة الادخار.
بين التوسع في الشراكة والجدوى الاجتماعية
يبقى التحدي الأساسي مرتبطًا بتحقيق توازن بين الجدوى الاستثمارية للمطورين العقاريين، والقدرة الفعلية لمحدودي الدخل على تحمل أعباء السداد. بما يضمن ألا يتحول “الإسكان الاجتماعي” إلى عبء مالي جديد بدلًا من كونه حلًا لأزمة السكن.