"ضرائب الغد لسداد ديون اليوم".. الصكوك الضريبية أحدث أدوات الحكومة لتدبير السيولة
تتجه الحكومة إلى تفعيل أداة تمويلية جديدة تستهدف توفير السيولة للخزانة العامة وتقليص احتياجاتها من الاقتراض، عبر طرح ما يُعرف بـ«الصكوك الضريبية»، في خطوة أثارت جدلاً واسعاً بشأن جدواها الاقتصادية وقدرتها على معالجة أزمة التمويل، مقابل مخاوف من ترحيل أعباء الدين إلى السنوات المقبلة.
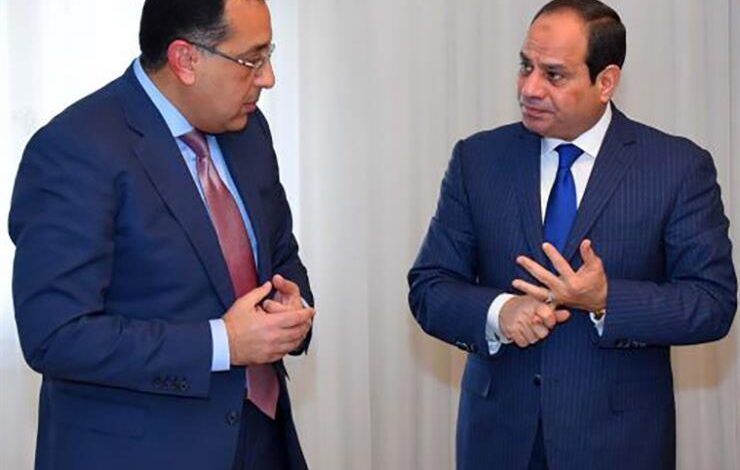
ووافق الرئيس عبد الفتاح السيسي، خلال اجتماع مع رئيس الوزراء مصطفى مدبولي ووزير المالية أحمد كجوك، على مقترح إصدار هذه الصكوك، بحيث يتيح النظام للممولين دفع جزء من التزاماتهم الضريبية مقدماً، مقابل الحصول على عائد، على أن تُخصم قيمة الصكوك لاحقاً من الضرائب المستحقة عليهم.
وتعني الآلية عملياً أن الحكومة ستحصل على جزء من الإيرادات الضريبية قبل موعد استحقاقها، بينما يحصل الممول على أداة مالية بعائد محدد ومعفى من الضرائب، بما يجعلها أقرب إلى تمويل مسبق للخزانة العامة بضمان إيرادات ضريبية مستقبلية.
فجوة تمويلية ضخمة
يأتي التحرك في وقت تواجه فيه الموازنة المصرية ضغوطاً تمويلية متزايدة، مع ارتفاع أعباء خدمة الدين والحاجة المستمرة إلى تدبير موارد لسداد أقساط القروض والفوائد.
وتخطط وزارة المالية لإصدار أدوات دين سيادية بنحو 3.4 تريليون جنيه خلال العام المالي الحالي، في ظل فجوة تمويلية تقدر بنحو 4 تريليونات جنيه.
وتكتسب هذه الأرقام أهمية خاصة في ظل ضخامة فاتورة الفوائد التي تستنزف جانباً كبيراً من إيرادات الدولة، ما يدفع الحكومة إلى البحث عن مصادر تمويل بديلة عن الاقتراض المصرفي وإصدارات أذون وسندات الخزانة التقليدية.
ويرى مؤيدو الصكوك الضريبية أن الأداة قد تساعد الحكومة على الحصول على سيولة أكثر استقراراً من الاعتماد على المستثمرين في أدوات الدين الحكومية، خصوصاً في ظل تقلب تدفقات المستثمرين الأجانب إلى سوق أدوات الدين المصرية.
كيف تعمل الصكوك؟
وفق التصور المطروح، يستطيع الممول شراء الصك عبر تقديم أموال للخزانة مقدماً، على أن يحصل في المقابل على عائد محدد، ثم تُستخدم قيمة الصك مستقبلاً في تسوية التزاماته الضريبية.
وبذلك تستفيد الحكومة من السيولة في الوقت الراهن، فيما يحصل القطاع الخاص على أداة استثمارية يمكن مقارنتها بأدوات الدين الحكومية الأخرى من حيث العائد والمخاطر.
ويستند إصدار هذه الأدوات إلى أساس قانوني موجود بالفعل في قانون الضريبة على الدخل، إلا أن تفعيل الآلية على نطاق واسع يمثل تحولاً مهماً في طريقة إدارة الخزانة للموارد الضريبية.
هل هو تمويل بديل أم اقتراض مؤجل؟
الخلاف الأساسي حول الأداة الجديدة لا يتعلق فقط بطريقة إصدارها، وإنما بطبيعة التمويل نفسه.
فمن وجهة نظر منتقدي السياسة، فإن حصول الدولة على ضرائب مستقبلية قبل موعدها لا يمثل مورداً جديداً للاقتصاد. وإنما يعجل بتدفق أموال كانت ستدخل الخزانة في السنوات المقبلة.
وبالتالي، فإن نجاح الأداة في توفير سيولة فورية قد يقابله تراجع في الإيرادات الضريبية المستقبلية. فضلاً عن التزام الحكومة بدفع عائد لحاملي الصكوك.
وهذا يطرح سؤالاً جوهرياً: هل تستخدم الدولة الصكوك الضريبية لتمويل استثمارات تولد إيرادات جديدة. أم لسداد أعباء ديون قديمة وتمويل عجز الموازنة؟
في الحالة الثانية، يرى المنتقدون أن الأداة قد تتحول إلى وسيلة لترحيل الأزمة المالية بدلاً من حلها.
شبح «المقابلة» يعود إلى الواجهة
وأعاد الإعلان عن الصكوك الضريبية إلى الواجهة تجربة تاريخية تعود إلى عهد الخديوي إسماعيل. عندما لجأت الدولة إلى ما عُرف آنذاك بـ«نظام المقابلة».
وكان النظام يقوم على دفع الضرائب الزراعية مقدماً لعدة سنوات مقابل إعفاءات ضريبية. بهدف توفير موارد عاجلة للخزانة التي كانت تعاني أعباء مالية وديوناً متزايدة.
ويستشهد منتقدو السياسة الحالية بهذه التجربة للتحذير من خطورة استخدام الإيرادات المستقبلية لمعالجة أزمات التمويل الآنية. خصوصاً إذا لم تقترن الأموال التي يتم جمعها باستثمارات إنتاجية قادرة على توليد موارد جديدة.
لكن المقارنة التاريخية لا تعني بالضرورة تطابق النظامين؛ فالصكوك الضريبية المقترحة تعمل في إطار قانوني ومؤسسي مختلف. كما أن طبيعة الاقتصاد والقطاع المصرفي وأدوات الدين تغيرت جذرياً منذ القرن التاسع عشر.
الشركات أمام خيار استثماري جديد
من ناحية أخرى، يرى مؤيدون للأداة أن الشركات لا تُجبر بالضرورة على التخلي عن أموالها دون مقابل. وإنما تحصل على عائد نظير تقديم السيولة للخزانة مقدماً.
وقد تصبح الصكوك الضريبية منافساً لأذون الخزانة وغيرها من أدوات الاستثمار قصيرة ومتوسطة الأجل. خاصة إذا كان العائد المقدم جذاباً ومعفى من الضرائب.
لكن ذلك يفرض على وزارة المالية تحديد عدد من التفاصيل قبل إطلاق الأداة، من بينها مدة الصكوك، وسعر العائد. وآلية التسوية، والجهات المؤهلة للاكتتاب، وإمكانية تداولها، والحدود القصوى للإصدارات.
الخطر الأكبر: سداد ديون بأموال المستقبل
وتتركز المخاوف الاقتصادية الأكبر حول استخدام حصيلة الصكوك في تمويل الإنفاق الجاري. أو سداد أعباء الدين بدلاً من توجيهها إلى قطاعات إنتاجية.