من 46 إلى 52 جنيها.. كيف يحدد مصير الدولار فاتورة معيشة المصريين خلال الفترة المقبلة؟

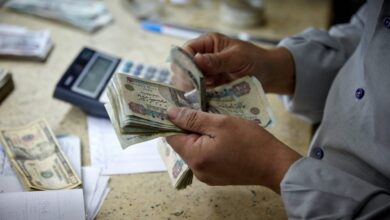
فارق يصل إلى ستة جنيهات كاملة في سعر الدولار الواحد بين أفضل سيناريو وأسوأه بحسب توقعات مورغان ستانلي- قد يبدو رقما تقنيا مجردا في تقرير بنك استثماري، لكنه في الواقع يمثل المعيار الأدق لتحديد حجم الغلاء الذي سيشعر به المواطن المصري خلال الأشهر المقبلة.
فكل جنيه إضافي في سعر الدولار ينعكس مباشرة على تكلفة كل سلعة مستوردة، من القمح والدواء إلى قطع غيار السيارات ومدخلات الصناعة، ما يجعل هذه السيناريوهات الثلاثة أقرب لخريطة طريق لمستقبل الأسعار في السوق المصرية أكثر من كونها مجرد تحليل مالي بحت.
السيناريو الأول.. الأفضل للمستهلك لكنه الأقل احتمالا حاليا
يفترض السيناريو الأكثر تفاؤلا تراجع حدة التوترات الجيوسياسية وانخفاض أسعار النفط عالميا، بما يبقي الدولار في نطاق 46 إلى 48 جنيها، مدعوما بأسعار فائدة مرتفعة تبلغ نحو 20% تعزز جاذبية الاستثمار في أدوات الدين المحلية.
هذا السيناريو، لو تحقق، يعني استقرارا نسبيا في تكلفة الواردات وبالتبعية تباطؤا أكبر في وتيرة ارتفاع الأسعار المحلية.
لكن هذا المسار يصطدم بواقع ميداني متصاعد التوتر، خاصة في ظل التصعيد الأمريكي الإيراني المستمر في مضيق هرمز وتوقف شبه كامل لحركة الملاحة فيه خلال الأسابيع الأخيرة، ما يجعل تحقق هذا السيناريو تحديدا مرهونا بتهدئة إقليمية لم تلح ملامحها بعد بشكل واضح.
السيناريو الثاني.. الأقرب للواقع الحالي
يضع مورغان ستانلي نطاقا وسطا يتراوح بين 48 و50 جنيها للدولار، معتمدا على قدرة مرونة سعر الصرف -وهي السياسة التي يتبناها البنك المركزي المصري منذ سنوات- على امتصاص جزء من تداعيات أي ارتفاع في أسعار النفط دون صدمة حادة ومفاجئة في السوق.
هذا السيناريو، الأقرب على الأرجح لمسار الأشهر المقبلة بالنظر لاستمرار حالة عدم اليقين الإقليمي دون تصعيد كارثي أو تهدئة شاملة، يعني عمليا استمرار الضغط التضخمي الحالي على أسعار السلع بوتيرة تصاعدية معتدلة، لا انفجارا مفاجئا ولا استقرارا كاملا.
السيناريو الثالث.. الأثقل على جيب المواطن
في حال استمرار الضغوط الجيوسياسية وارتفاع مستويات المخاطر، يتوقع البنك تحرك الدولار بين 50 و52 جنيها، وهو المسار الذي يعني أعلى كلفة استيراد محتملة.
اللافت أن البنك يشير إلى أن هذا السيناريو، رغم قسوته على الاقتصاد الكلي، قد لا يدفع بالضرورة المستثمرين الأجانب للخروج من السوق المصرية فورا، إذ تبقى "تجارة الفائدة" -أي الاستفادة من فارق العائد المرتفع على أدوات الدين بالجنيه مقابل تكلفة تمويل أرخص بعملات أخرى- جاذبة طالما لم تحدث صدمة قوية ومفاجئة.
لكن هذا الاستنتاج المالي المطمئن نسبيا لمستثمري المحافظ لا يعني بالضرورة طمأنة مماثلة للمستهلك المصري، الذي سيتحمل مباشرة أثر ارتفاع فاتورة الواردات على أسعار السلع اليومية بصرف النظر عن استمرار تدفقات الاستثمار الأجنبي من عدمه.
الحلقة المفرغة.. تضخم مرتفع يبرر فائدة مرتفعة تُبقي الدولار مرتفعا
يكشف التقرير عن آلية مترابطة تستحق التوقف عندها: فاستمرار السيناريو الثالث تحديدا قد يؤدي. بحسب مورغان ستانلي، إلى بقاء معدلات التضخم أعلى من التوقعات لفترة أطول. وهو ما يدفع البنك المركزي بدوره للإبقاء على أسعار الفائدة عند مستويات مرتفعة لكبح جماح الأسعار. وهذه الفائدة المرتفعة نفسها هي ما يستمر في جذب تدفقات الاستثمار الأجنبي قصير الأجل إلى السوق المصرية.
هذه الحلقة، وإن كانت تخدم استقرار سعر الصرف نظريا عبر جذب الدولار من الخارج. تعني عمليا أن المواطن يدفع ثمنها بشكل مضاعف: أسعار سلع مرتفعة بسبب التضخم والدولار الغالي من جهة. وتكلفة اقتراض مرتفعة إن احتاج تمويلا شخصيا أو كان صاحب مشروع صغير من جهة أخرى.
ترابط مباشر مع توقعات صندوق النقد الأخيرة
تتقاطع هذه السيناريوهات مع ما كشفته وثائق المراجعة السابعة لصندوق النقد الدولي مؤخرا. والتي توقعت ارتفاع متوسط التضخم إلى 16.7% خلال النصف الثاني من العام المالي الحالي قبل أن يتباطأ تدريجيا لسنوات مقبلة.
فإذا تحقق السيناريو الثالث الأكثر ضغطا الذي يضع الدولار عند 50-52 جنيها. فمن المرجح أن تتجاوز معدلات التضخم الفعلية حتى توقعات الصندوق نفسها. في وقت يعاني فيه المواطن أصلا من تآكل تدريجي في قوته الشرائية نتيجة تعديلات متكررة في أسعار الوقود والكهرباء والمواد الغذائية.