"سند المواطن".. أداة ادخارية جديدة تثير تساؤلات حول جدواها الاقتصادية
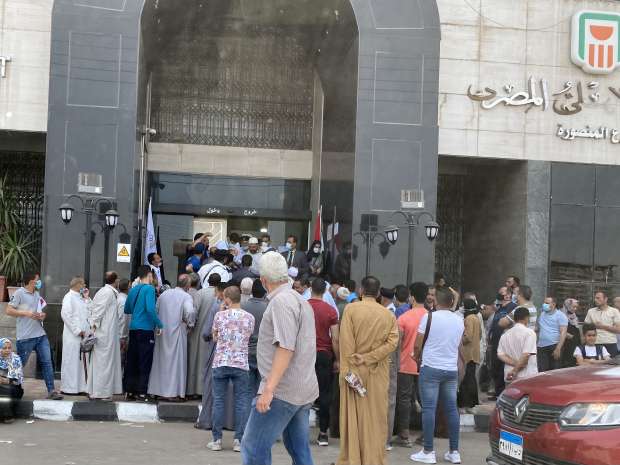
تبدأ الهيئة القومية للبريد المصري اعتبارًا من الأحد المقبل طرح «سند المواطن» للأفراد من خلال جميع مكاتبها على مستوى الجمهورية، في خطوة تعد الأولى من نوعها لطرح سندات حكومية موجهة مباشرة للأفراد عبر شبكة البريد.
ويأتي الطرح بالتنسيق مع وزارة المالية المصرية، بعائد سنوي 17.75% يُصرف شهريًا لمدة 18 شهرًا، وبقيمة اسمية 1000 جنيه للسند، وحد أدنى للاكتتاب يبلغ 10 آلاف جنيه، على أن يستمر الاكتتاب خلال الفترة المعلنة عبر المنافذ البريدية بوصفها المنفذ الحصري في المرحلة الأولى.
أداة ادخارية أم تحرك لامتصاص السيولة؟
تسوق الحكومة «سند المواطن» باعتباره أداة ادخارية آمنة توفر عائدًا دوريًا ثابتًا، وتتيح للمواطنين الاستثمار المباشر في أدوات الدين الحكومية بسهولة وفي جميع المحافظات.
غير أن طرح السندات بشكل دوري يثير تساؤلات في الأوساط الاقتصادية حول أهداف هذه الإصدارات، خاصة في ظل الضغوط التمويلية التي تواجهها الموازنة العامة.
ويرى مراقبون أن التوسع في أدوات الدين الموجهة للأفراد قد يعكس سعي الدولة إلى توسيع قاعدة التمويل المحلي، وتقليل الاعتماد على الاقتراض الخارجي أو المؤسسات المالية الدولية، فضلاً عن جذب السيولة النقدية خارج الجهاز المصرفي إلى القنوات الرسمية.
هل هو “إجبار” أم تحفيز طوعي؟
اقتصاديًا، لا يعد شراء السندات إلزاميًا، بل يخضع لقرار المستثمر الفرد. إلا أن بعض المنتقدين يرون أن ارتفاع العوائد المعروضة مقارنة ببعض الأدوات الادخارية الأخرى قد يشكل حافزًا قويًا يدفع المواطنين، خاصة من أصحاب المدخرات المحدودة، إلى توجيه أموالهم نحو أدوات الدين الحكومية بدلًا من استثمارات إنتاجية أو استهلاك مباشر.
في هذا السياق، قال الخبير الاقتصادي الدكتور محمد فؤاد في تصريحات سابقة لصحيفة المصري اليوم إن تنويع أدوات الدين المحلي يساهم في “تعميق السوق وزيادة الشمول المالي”، لكنه شدد على أهمية “ربط الاقتراض الحكومي بخطط واضحة لتحفيز النمو الحقيقي، حتى لا يتحول الدين إلى عبء طويل الأجل”.
من جانبه، أوضح الخبير المصرفي هاني أبو الفتوح، في تصريحات منشورة بصحيفة الشروق. أن جذب مدخرات الأفراد عبر أدوات حكومية قد يساعد في تقليل الكتلة النقدية المتداولة خارج النظام الرسمي. ما يحد من الضغوط التضخمية، لكنه أشار إلى ضرورة تحقيق توازن بين تمويل عجز الموازنة وتحفيز الاستثمار الخاص.
ماذا عن الطبقات البسيطة؟
يُطرح «سند المواطن» بحد أدنى 10 آلاف جنيه. وهو مبلغ قد يمثل شريحة من المدخرات المتاحة لدى بعض الأسر المتوسطة أو محدودة الدخل.
ويرى اقتصاديون أن الفائدة الشهرية الثابتة قد توفر مصدر دخل دوريًا مستقرًا، ما يجعله مناسبًا لفئات تبحث عن أمان مالي.
لكن في المقابل، يحذر بعض المحللين من أن الاعتماد المفرط على أدوات الدين، حتى وإن كانت موجهة محليًا. قد يؤدي إلى مزاحمة الاستثمار الخاص، إذا تم توجيه الجزء الأكبر من المدخرات نحو تمويل العجز. بدلًا من تمويل مشروعات إنتاجية تخلق فرص عمل وتزيد الناتج المحلي.
هل يفيد الاقتصاد؟
من الناحية النظرية، توسيع قاعدة المستثمرين في أدوات الدين المحلي يعزز استقرار التمويل ويقلل مخاطر تقلبات الأسواق الخارجية. كما أن استقطاب السيولة غير الرسمية قد يساهم في دمج جزء من الاقتصاد غير الرسمي ضمن المنظومة المالية.
غير أن الجدوى النهائية تعتمد على كيفية توظيف حصيلة هذه السندات:
- فإذا استُخدمت في تمويل مشروعات إنتاجية أو بنية تحتية مولدة للدخل، فقد تساهم في دعم النمو.
- أما إذا وُجهت بالكامل لسداد التزامات سابقة دون أثر تنموي، فقد يبقى تأثيرها محدودًا على المدى الطويل.
بين التمويل والاستدامة
في ضوء التحديات الاقتصادية الحالية، تبدو الدولة حريصة على تنويع مصادر التمويل الداخلي، عبر أدوات تستهدف الأفراد مباشرة. وبينما يرى البعض في «سند المواطن» فرصة ادخارية آمنة، يعتبره آخرون مؤشرًا على استمرار اعتماد الموازنة على أدوات الدين.